راهنمای ارسال ارزش افزوده تابستان
با اجرای قانون پایانههای فروشگاهی و سامانه مودیان، نظام مالیاتی کشور از ساختار مبتنی بر اظهار خوداظهاری سنتی به مدل نظارت هوشمند و دادهمحور انتقال یافته است. در این معماری نوین، دیگر ارقام مندرج در دفاتر دستی یا جدولهای اکسل شخصی، ملاک اصلی ممیزی ارزش افزوده نخواهد بود؛ بلکه دادههای تجمیعشده در پایگاه داده سازمان امور مالیاتی است که پایه و اساس تنظیم اظهارنامههای پیشفرض را تشکیل میدهد. در میان دورههای مالی چهارگانه سال، فصل تابستان (شامل ماههای تیر، مرداد و شهریور) به دلیل تقارن با تعطیلات تابستانی پرسنل، تغییرات نرخ فصلی برخی نهادهها، نوسانات ارزی و لزوم جمعبندی تعدیلات نیمهسال اول، از حساسیت ویژهای برخوردار است.
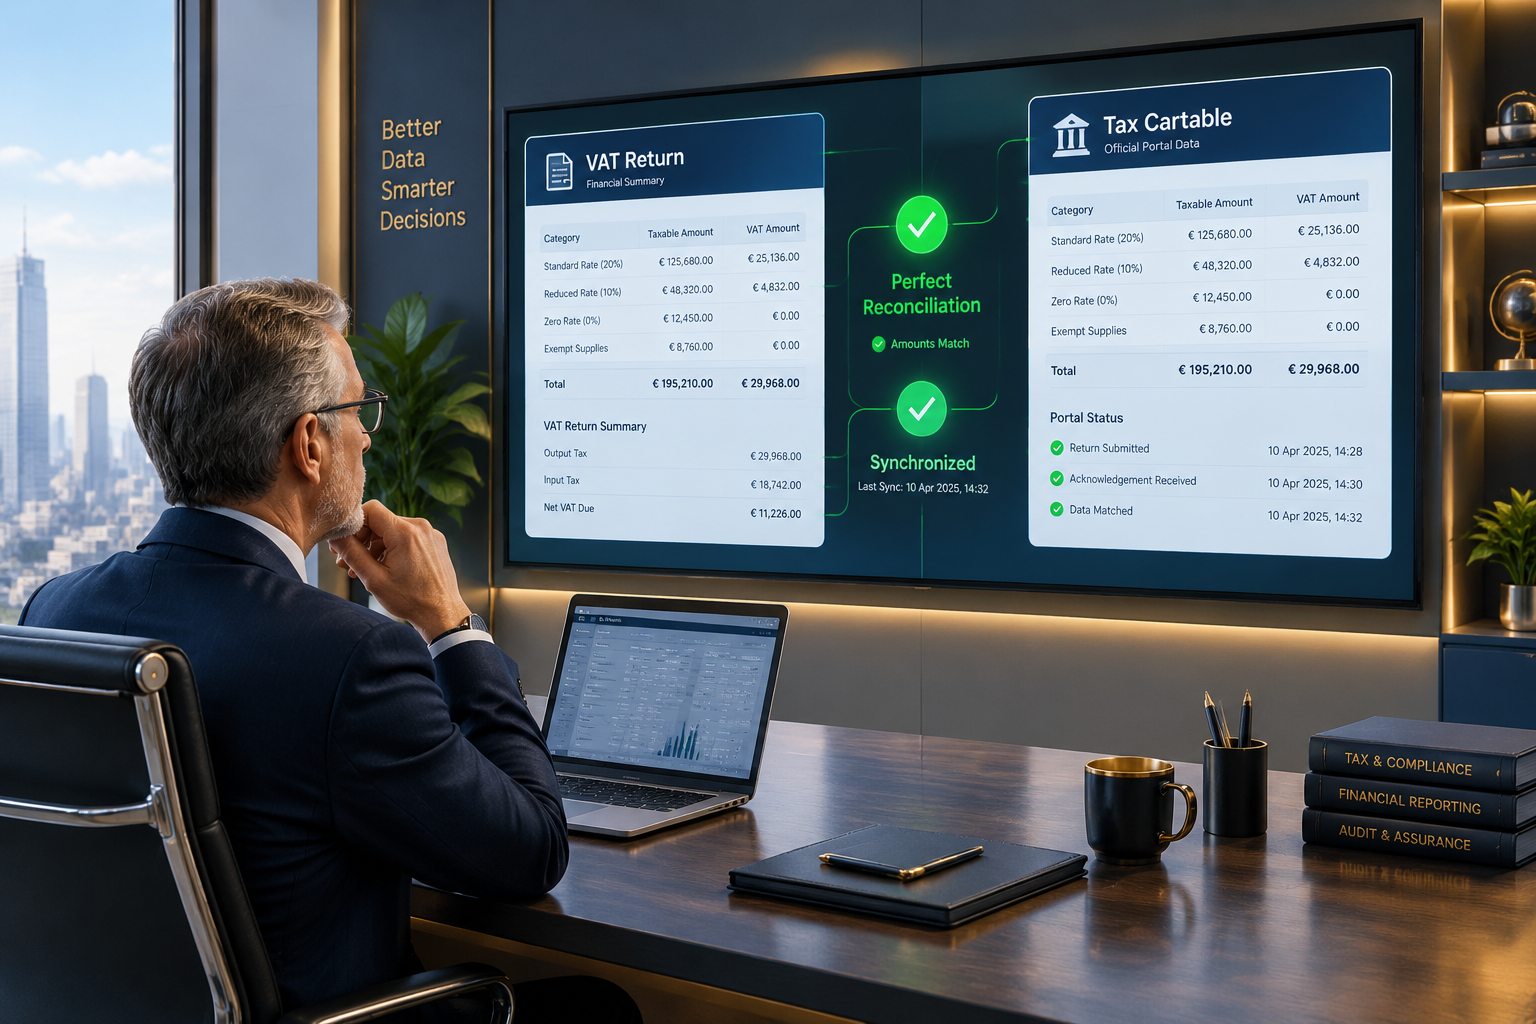
همگامسازی اظهارنامه پیشفرض ارزش افزوده دوره تابستان با کارپوشه اختصاصی مؤدی، فرآیندی است که نیاز به دقت مهندسی و نظارت دقیق حسابداران دارد. هرگونه انحراف میان ارقام شناساییشده در دفاتر داخلی شرکت و اطلاعات منعکسشده در کارپوشه سامانه مودیان، میتواند پیامدهایی نظیر کتمان فروش، عدم پذیرش اعتبار مالیاتی، تعلق جرایم غیرقابل بخشودگی و ورود پرونده به چرخه حسابرسیهای سختگیرانه را به دنبال داشته باشد. در این مقاله جامع و تخصصی، در چهار بخش مجزا، ابعاد حقوقی، روشهای فنی همگامسازی، سناریوهای عیبیابی مغایرتها و چکلیستهای کاربردی بستن ارزش افزوده تابستان را به تفصیل واکاوی میکنیم.
بخش اول: مبانی قانونی ارزش افزوده تابستان و ساختار اظهارنامه پیشفرض سیستمی
۱. جایگاه قانونی تکالیف ارزش افزوده در بستر سامانه مودیان
بر اساس قوانین بالادستی و اصلاحات قانون مالیات بر ارزش افزوده مصوب ۱۴۰۰، مودیان مشمول ثبتنام در سامانه مودیان موظفند کلیه معاملات خرید و فروش خود را به تفکیک صورتحسابهای الکترونیکی نوع ۱ و ۲ ثبت نمایند. سازمان امور مالیاتی بر اساس دادههای تجمیعی این صورتحسابها، در پایان هر فصل اقدام به تولید «اظهارنامه پیشفرض ارزش افزوده» مینماید. این اظهارنامه به مثابه یک پیشنهاد سیستمی از سوی سازمان است که مودی میتواند آن را تایید نموده و یا با ارائه مستندات مغایرتگیری نماید.
در فصل تابستان، حجم مبادلات اقتصادی به دلیل تحولات بازار و پروژههای نیمهتمام فعالان اقتصادی به اوج میرسد. برای شرکتهایی که ساختار خدماتی یا پروژهای دارند، تفکیک بهموقع درآمدها و هزینههای مشمول ارزش افزوده از معافیتها اهمیت حیاتی دارد. به عنوان مثال، در شرکتهای ارائهدهنده خدمات مهندسی و مشاورهای، استفاده از یک نرم افزار حسابداری خدماتی مجهز به زیرسیستم محاسبه اتوماتیک مالیات و عوارض ارزش افزوده، امکان استخراج دقیق و بیخطای گزارشهای فروش فصلی را فراهم میسازد و از بروز انحرافات میان دفاتر داخلی و کارپوشه جلوگیری میکند.
۲. مکانیزم تولید اظهارنامه پیشفرض توسط الگوریتمهای سازمان
الگوریتم پردازش دادهها در سازمان امور مالیاتی به گونهای طراحی شده است که مجموع مبالغ فروش درجشده در صورتحسابهای الکترونیکی وضعیت «تایید شده» را به عنوان پایه فروش داخلی در نظر میگیرد. همزمان، مجموع اعتبار مالیاتی خریدهای تاییدشده در کارپوشه خریدار را با رعایت ماده قانونی اعتبار مالیاتی کسر مینماید. مانده حاصله، مبلغ قابل پرداخت یا قابل استرداد دوره تابستان را مشخص میکند.
با این حال، به دلیل تاخیرهای احتمالی در ارسال فاکتورها توسط فروشندگان یا خطاهای سیستمی در انطباق شناسههای یکتا، همواره اختلافاتی میان اعداد واقعی دفاتر مالی شرکت و پیشفرض سامانه مشاهده میشود که مدیریت آن نیازمند استراتژی مدون است.
۳. اهمیت زمانی فصل تابستان و تقویم تکالیف مؤدیان
دوره تابستان شامل ماههای تیر، مرداد و شهریور است و مهلت قانونی تسلیم اظهارنامه و پرداخت یا اعتراض به ارقام آن، حداکثر تا پایان مهرماه تعیین شده است. تاخیر در بررسی و همگامسازی این اطلاعات در بازه زمانی تعیینشده، موجب سلب فرصت اصلاح، اعمال جرایم دیرکرد موضوع ماده ۳۶ قانون مالیات بر ارزش افزوده و محرومیت از تسهیلات بخشودگی جرایم خواهد شد.
برای شرکتهای تجاری و بازرگانی بزرگ که تراکنشهای پرتعدادی دارند، استقرار یک نرم افزار حسابداری یکپارچه که گزارشهای مغایرت کارپوشه را به صورت آنلاین مانیتور کند، ابزاری استراتژیک برای صیانت از منافو مالی شرکت به شمار میرود.
بخش دوم: روششناسی فنی مغایرتگیری و همگامسازی دادههای کارپوشه
۱. گامهای عملیاتی در مغایرتگیری کارپوشه و دفاتر داخلی
برای ایجاد انطباق صددرصدی میان اسناد حسابداری و دادههای سامانه مودیان در دوره تابستان، تیم مالی باید فرآیند زیر را به صورت گامبهگام اجرا کند:
- استخراج گزارش جامع فروش تابستان: تهیهی لیست کامل فاکتورهای صادره از نرمافزار مالی و مقایسه آن با تعداد و مبلغ صورتحسابهای نوع ۱ و ۲ ثبتشده در کارپوشه فروش.
- بررسی فاکتورهای خرید و اعتبار مالیاتی: تطبیق اقلام خرید مواد اولیه، کالا و هزینهها با صورتحسابهای تاییدشده در کارپوشه خرید به منظور تایید یا رد سیستمی آنها.
- شناسایی فاکتورهای معلق یا ردشده: بررسی مواردی که فروشنده فاکتور را صادر کرده اما خریدار به دلیل مغایرت مقداری یا نرخی آن را رد کرده یا در وضعیت انتظار قرار داده است.
- صدور اسناد تعدیلی و اصلاحی: ثبت اسناد حسابداری اصلاحی برای اقلام مغایر پیش از بستن نهایی حسابهای ارزش افزوده فصل.
۲. جدول مقایسهای وضعیتهای مختلف صورتحساب در کارپوشه
| وضعیت صورتحساب در کارپوشه | معنای سیستمی | تاثیر بر اظهارنامه پیشفرض تابستان | اقدام اصلاحی لازم توسط حسابدار |
|---|---|---|---|
| تایید شده (Confirmed) | پذیرش کامل مفاد فاکتور توسط طرف مقابل | محاسبه قطعی در ارقام فروش یا اعتبار مالیاتی | نیاز به اقدام خاصی نیست؛ تطابق کامل با دفاتر. |
| عدم تایید (Rejected) | رد فاکتور به دلیل مغایرت یا عدم تطابق | حذف خودکار از محاسبه اعتبار مالیاتی یا فروش | تماس با طرف معامله، اصلاح فاکتور و صدور سند اصلاحی جدید. |
| عدم واکنش (Pending/No Action) | انقضای مهلت ۳۰ روزه بدون واکنش صریح | پذیرش ضمنی سیستمی توسط سامانه | بررسی صحت فاکتور پیش از انقضای مهلت قانونی سیستمی. |
| ابطالی (Cancelled) | لغو رسمی صورتحساب پیش از تایید نهایی | کسر از جمع کل گردش دوره | صدور سند معکوس در دفاتر مالی برای هماهنگی با سامانه. |
۳. مدیریت فاکتورهای اصلاحی و برگشت از فروش در تابستان
یکی از پیچیدگیهای دوره تابستان، مدیریت فاکتورهایی است که مربوط به معاملات فصل بهار بوده اما اصلاحات، تخفیفات یا برگشت از فروش آنها در تابستان اعمال میشود. طبق دستورالعملهای سامانه مودیان، صدور صورتحساب اصلاحی یا ابطالی باید در چارچوب زمانی مشخص انجام گیرد تا آثار مالیاتی آن به درستی در اظهارنامه پیشفرض فصل جاری منعکس شود. حسابداران باید مراقب باشند که تخفیفات تجاری اعطایی به مشتریان با اسناد اعتباری ثبتشده در سامانه همراستا باشد تا ممیز مالیاتی در زمان رسیدگی به دفاتر، با انحراف مواجه نگردد.
بخش سوم: آسیبشناسی خطاهای متداول، ریسکهای مالیاتی و سناریوهای دفاعی
۱. کالبدشکافی خطاهای پرتکرار در ارسال و تایید فصول
بررسی پروندههای مالیاتی نشان میدهد که عمدهترین چالشهای مودیان در همگامسازی اظهارنامه تابستان ناشی از موارد زیر است:
- اختلافات ناشی از گردکردن ارقام (Rounding): تفاوتهای چند ریالی یا چند تومانی ناشی از محاسبه درصد مالیات بر ارزش افزوده در سیستمهای فروشگاهی که منجر به عدم تطابق جمع کل صورتحساب با کارپوشه میشود.
- عدم تطابق تاریخ تحقق درآمد با تاریخ فاکتور: صدور فاکتور با تاریخ ماههای قبل و ثبت آن در حسابهای تابستان که مغایرت فصلی ایجاد میکند.
- ثبت هزینههای فاقد اعتبار مالیاتی: تلاش برای اخذ اعتبار مالیاتی برای خریدهایی که فروشنده آنها فاقد اعتبار یا ثبتنام ارزش افزوده بوده است.
۲. ریسکهای مالیاتی ناشی از عدم مغایرتگیری دقیق
اگر مؤدی بدون بررسی دقیق کارپوشه، اظهارنامه پیشفرض تابستان را تایید کند در حالی که فاکتورهای فروش ثبتنشده یا فاکتورهای خرید نامعتبر در آن وجود داشته باشد، سازمان امور مالیاتی در زمان رسیدگیهای پس از دوره، اقدام به مطالبه اصل مالیات، جرایم سنگین کتمان و محرومیت از معافیتهای قانونی خواهد نمود. رد دفاتر قانونی به دلیل عدم تطابق گردش ارزش افزوده با اطلاعات سامانه مودیان، یکی از رایجترین دلایل صدور برگ تشخیصهای قطعی علیالراس است.
۳. راهبردهای دفاعی در هیئتهای حل اختلاف مالیاتی
در مواجهه با اختلافات مالیاتی ناشی از مغایرتهای اظهارنامه تابستان، داشتن مستندات ساختاریافته از جمله گزارشهای مغایرتگیری ماهیانه، صورتجلسات انبارگردانی، رسیدهای بانکی و فایلهای اکسل تطبیق کارپوشه، سپر دفاعی محکمی برای وکلای مالیاتی و حسابداران شرکت خواهد بود.
بخش چهارم: چکلیست نهایی تسویه ارزش افزوده تابستان و خدمات پشتیبانی تخصصی
۱. چکلیست طلایی ۳۰ مرحلهای پیش از تایید نهایی اظهارنامه تابستان
- کنترل کلیه فاکتورهای صادر شده در تیر، مرداد و شهریور در نرمافزار مالی.
- بررسی وضعیت کارپوشه سامانه مودیان و حصول اطمینان از تعیین تکلیف کلیه فاکتورهای معلق.
- تطابق مانده حساب ارزش افزوده پرداختی و دریافتنی دفاتر کل با ارقام پیشفرض سامانه.
- بررسی اسناد تخفیفات و برگشت از فروش و انطباق آنها با صورتحسابهای اصلاحی کارپوشه.
- کنترل فاکتورهای خرید هزینهای و حصول اطمینان از پذیرش اعتبار مالیاتی آنها.
- محاسبه دقیق عوارض و مالیات بر ارزش افزوده کالاهای خاص (مانند دخانیات یا فرآوردههای ویژه در صورت شمول).
- بررسی هماهنگی میان فایلهای گزارش فصلی (ماده ۱۶۹) و اطلاعات کارپوشه مودیان.
- اخذ تاییدیه نهایی مدیر مالی و هیئتمدیره پیش از ارسال الکترونیکی نهایی.
- ثبت سند انتقال مانده قابل پرداخت یا قابل استرداد به حسابهای دائمی دوره.
- بایگانی الکترونیکی کلیه مستندات، فایلهای تطبیق و کدهای رهگیری صادرشده توسط سامانه.
۲. عیبیابی خطاهای سیستمی و پاسخ به پرسشهای رایج
در فرآیند بارگذاری و تایید اظهارنامه تابستان، مواجهه با خطاهای سیستمی نیازمند دانش فنی به روز است. تیم مالی باید با تسلط بر کدهای خطای درگاه ملی مالیات، در صورت بروز ارورهای قطع ارتباط یا عدم تطابق سریال فاکتورها، نسبت به رفع نقص در پایگاه دادههای داخلی اقدام نماید.
۳. نقش مشاوران متخصص در حل چالشهای فصلی
به کارگیری تجارب و نظرات کارشناسی در پیچیدهترین پروندههای مالیاتی و ارزش افزوده، مسیر عبور از ممیزیهای سختگیرانه را هموار میسازد. در صورت مواجهه با گرههای کور قانونی یا ابهامات در نحوه همگامسازی کارپوشه با دفاتر، استفاده از راهنماییهای تخصصی کارشناسان ساماسیستم تضمینکننده امنیت مالی و انضباط حسابداری سازمان شما خواهد بود.
نتیجهگیری: انضباط دیجیتال، کلید آرامش در فصل مالیاتی
همگامسازی اظهارنامه پیشفرض ارزش افزوده دوره تابستان با کارپوشه سامانه مودیان، فراتر از یک تکلیف اداری ساده، آزمونی برای سنجش انضباط سیستمی و دقت واحدهای مالی است. شرکتهایی که با بهرهگیری از ابزارهای نرمافزاری استاندارد و پایش مستمر گردش فاکتورها، شفافیت اطلاعاتی خود را حفظ میکنند، با خیال آسوده از وادی ممیزیهای الکترونیک عبور کرده و از هرگونه جرایم و بحرانهای مالیاتی مصون خواهند ماند.
 راهنمای جامع ثبت فروش ضایعات تولید در سامانه مودیان و مالیات بر ارزش افزوده
 راهنمای جامع ارسال صورتحساب خدمات به سامانه مودیان
 راهنمای جامع صدور صورتحساب الکترونیکی نوع ۲ در سامانه مودیان برای کسبوکارهای خدماتی
 تحول دیجیتال در حسابداری و مالیات ایران| راهنمای جامع برای کسبوکارهای خدماتی
 راهنمای گواهی ماده ۱۸۶| مهلت شهریور و مدارک موردنیاز
 راهنمای جامع صدور فاکتور دورهای خودکار با نرمافزار حسابداری خدمات
 راهنمای رفع خطای عدم تطابق مبالغ ارزی در سامانه مودیان
 راهنمای جامع و تخصصی ثبت درآمد املاک و اجاره (ماده ۸۰) در سامانه مودیان
 راهنمای جامع و فنی انتقال اعتبار مالیاتی ارزش افزوده خریدار به دوره بعد
 راهنمای جامع بستن حسابهای پروژهای شرکتهای خدماتی در پایان تابستان
 مدیریت بخشودگی جرایم ماده ۲۲ پایانههای فروشگاهی و ماده ۲۶ ارزش افزوده
 بستن حسابهای میاندورهای و صورتهای مالی ۶ ماهه
 راهنمای استفاده از هوش مصنوعی برای خودکارسازی ثبت اسناد حسابداری
 راهنمای هزینههای ارزی در صورتحسابهای الکترونیکی| اصلاحیه ۱۴۰۵
 راهنمای جامع انتخاب بهترین نرمافزار حسابداری خدماتی| تحلیل و مقایسه ۵ راهکار برتر بازار
