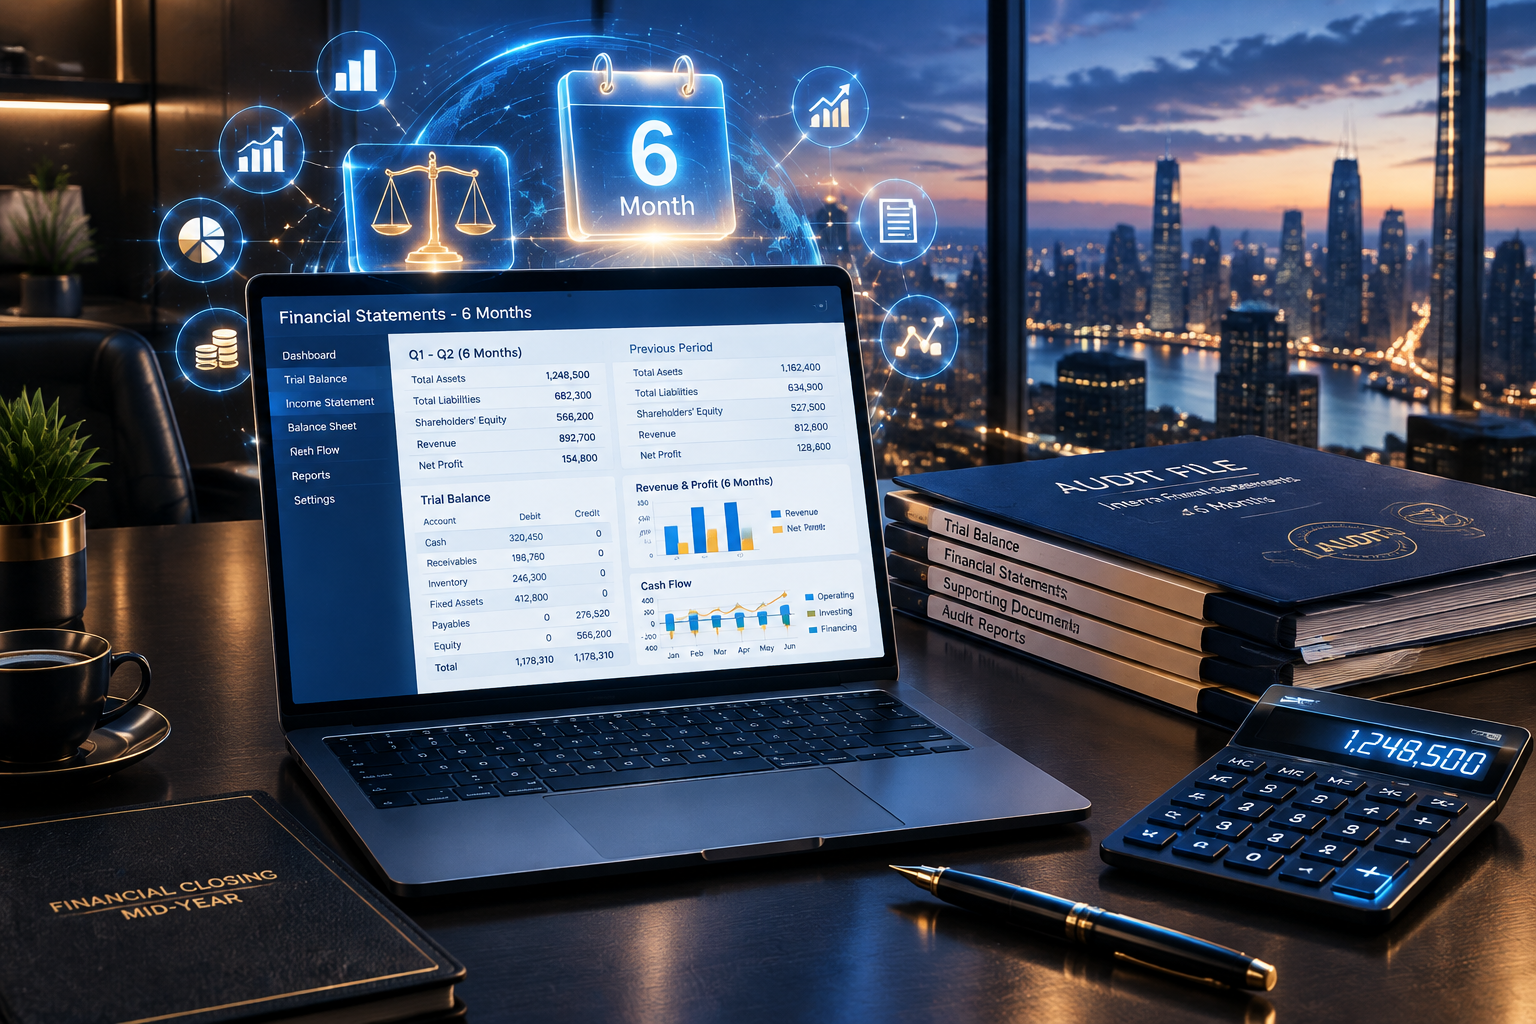
بستن حسابهای میاندورهای و صورتهای مالی ۶ ماهه
در تقویم مالی سازمانها و بنگاههای اقتصادی، پایان سال مالی همواره با فشارهای کاری فرساینده، اضطراب ممیزیهای اداره امور مالیاتی، سازمان تامین اجتماعی و گزارشگریهای الزامی به سهامداران گره خورده است. با این حال، بنگاههای اقتصادی موفق و مدیران مالی باتجربه میدانند که برگ برنده در مدیریت ریسک مالی، نه در اسفندماه، بلکه در شهریورماه رقم میخورد. فرآیند «بستن حسابهای میاندورهای و تهیه صورتهای مالی ۶ ماهه» دقیقاً همان نقطهعطفی است که مرز میان انفعال مدیریتی و کنترل پیشگیرانه هوشمند را ترسیم میکند.
بسیاری از حسابداران کمتجربه گمان میبرند که مفهوم بستن حسابها صرفاً یک تکلیف اجباری مربوط به روزهای پایانی سال مالی است که در آن سرفصلهای درآمد و هزینه به حساب سود و زیان جاری منتقل شده و مانده آنها صفر میگردد. اما در رویکرد استاندارد، بستن حسابهای میاندورهای فرآیندی فنی، چندبُعدی و تحلیلی است که طی آن شرکتها با اعمال مبنای تعهدی کامل، کنترلهای داخلی، شمارش موجودیها، مطابقتهای کارپوشه سامانه مودیان و موازنه تراز آزمایشی، عملکرد واقعی ۶ ماه نخست سال را کالبدشکافی میکنند.
هدف از نگارش این راهنمای تخصصی، تشریح مرحلهبهمرحله و کاملاً عملیاتی بستن حسابهای میاندورهای، تحلیل الزامات استاندارد حسابداری شماره ۲۲ ایران، نحوه اجرای ثبتهای تعدیلی و اصلاحی پیچیده، بررسی پروتکلهای مغایرتگیری بانکی و انبارگردانی، و نحوه تبدیل این دادهها به گزارشهای استراتژیک مدیریتی و صورتهای مالی اساسی ۶ ماهه است.
بخش اول: مبانی فنی، استانداردهای حسابداری و معماری ثبتهای اصلاحی تعهدی
۱. چارچوب استاندارد حسابداری شماره ۲۲ ایران و تفاوت نگاه میاندورهای با سالانه
گزارشگری مالی میاندورهای بر اساس استاندارد حسابداری شماره ۲۲ ایران (منطبق بر استاندارد بینالمللی گزارشگری مالی IAS 34) تنظیم شده است. هدف اصلی این استاندارد، تعیین حداقل محتوای گزارش مالی میاندورهای و تبیین اصول شناخت و اندازهگیری در صورتهای مالی کامل یا فشرده برای یک دوره زمانی کوتاهتر از یک سال کامل است.
یکی از بزرگترین چالشهای نظری در حسابداری میاندورهای، انتخاب میان «دیدگاه تفکیکی (Discrete View)» و «دیدگاه تکاملی یا انتگرالی (Integral View)» است:
- دیدگاه تفکیکی: هر دوره میاندورهای (مثلاً ۶ ماهه) به عنوان یک دوره مالی کاملاً مستقل نگریسته میشود؛ بنابراین همان معیارهای شناخت درآمد و هزینه که برای یک سال کامل اعمال میگردد، عیناً برای ۶ ماهه نیز پیادهسازی خواهد شد.
- دیدگاه انتگرالی: دوره میاندورهای به عنوان جزئی لاینفک از سال مالی در نظر گرفته میشود و برخی هزینهها که به نفع کل سال هستند (نظیر هزینههای سنگین تعمیرات اساسی، تبلیغات گسترده فصلی یا پاداش سالانه هیئت مدیره)، ممکن است در طول دورههای میاندورهای به صورت برآوردی تسهیم و تخصیص داده شوند.
استاندارد شماره ۲۲ ایران عمدتاً بر رویکرد تفکیکی با تعدیلاتی در شناخت هزینهها تاکید دارد. بر این اساس، رویدادهایی که در نیمه اول سال رخ دادهاند نباید پیشبینیمحور گزارش شوند، بلکه باید بر اساس واقعیات تعهدی تا پایان مقطع ۶ ماهه شناسایی و ثبت گردند.
۲. شناسایی درآمد و تعهدات در قراردادهای بلندمدت و پیمانکاریهای خدماتی
در بنگاههای ارائهدهنده خدمات، شرکتهای نرمافزاری، مشاورهای و پیمانکاری، شناخت درآمد در پایان دوره ۶ ماهه با پیچیدگیهای مضاعفی روبروست. طبق استانداردهای حسابداری، درآمد ناشی از ارائه خدمات باید با توجه به «درصد پیشرفت کار» یا بر اساس میزان خدمات انجامشده تا تاریخ ترازنامه اندازهگیری شود. نادیده گرفتن صورتوضعیتهای تاییدنشده یا عدم شناسایی بهای تمامشده مرتبط با خدمات ارائهشده تا پایان شهریور، منتهی به انحرافات گمراهکننده در سود و زیان سازمان میشود.
سازمانها برای مدیریت بینقص این پیچیدگی و تطبیق مراکز هزینه با پروژههای جاری به ابزارهای متمرکز نیاز دارند. بهرهگیری از یک نرم افزار حسابداری خدماتی این امکان را به کادر مالی میدهد که تمامی هزینههای سربار، ساعات کارکرد پرسنل، تنخواههای مصرفی و تعهدات پروژهها را به تفکیک قرارداد ثبت کرده و بهای تمامشده خدمات تحققیافته را همگام با درآمد همان دوره تطبیق دهند.
۳. کاتالوگ جامع ثبتهای تعدیلی و اصلاحی پایان ۶ ماهه
اجرای ثبتهای اصلاحی قلب تپنده بستن حسابهای میاندورهای است. این ثبتها در کاربرگها اعمال شده و دفاتر را آماده استخراج تراز نهایی میسازند:
الف) اصلاح پیشپرداختها و هزینههای انباشته (تعهدی)
پیشپرداختها (نظیر بیمه آتشسوزی، اجاره محل کارخانه یا دفتر مرکزی) باید متناسب با مدت سپریشده (۶ ماه از ۱۲ ماه) مستهلک شده و از سرفصل داراییهای جاری خارج و به عنوان هزینه دوره منظور شوند:
حساب بدهکار: هزینه اجاره / هزینه بیمه (سرفصل سود و زیانی)
حساب بستانکار: پیشپرداخت اجاره / پیشپرداخت بیمه (سرفصل ترازنامهای)
ب) شناسایی ذخیره استهلاک داراییهای ثابت مشهود و نامشهود
طبق مقررات ماده ۱۴۹ قانون مالیاتهای مستقیم و جداول استهلاکات پیوست آن، داراییهای ثابت شرکت باید به صورت دقیق استهلاکگیری شوند. در پایان ۶ ماهه، نیمی از استهلاک سالانه داراییهایی که از ابتدای سال فعال بودهاند، و استهلاک ماهشمار داراییهای خریداریشده طی نیمه اول، محاسبه و ثبت میشود:
حساب بدهکار: هزینه استهلاک داراییهای ثابت (تفکیک به تولیدی، توزیع و فروش، عمومی و اداری)
حساب بستانکار: استهلاک انباشته (حساب کاهنده دارایی در ترازنامه)
ج) ذخیره مطالبات مشکوکالوصول و سوختشده
بر اساس تحلیل سنی حسابها و سوابق اعتباری مشتریان، شرکت باید در پایان ۶ ماهه، مانده بدهکاران و اسناد دریافتنی تجاری را ارزیابی کرده و در صورت افزایش ریسک عدم وصول، ذخیره مربوطه را اعمال کند:
حساب بدهکار: هزینه مطالبات مشکوکالوصول
حساب بستانکار: ذخیره مطالبات مشکوکالوصول
د) ثبت هزینههای پرسنلی معوق و ذخایر پایان خدمت
هزینههای مربوط به مرخصیهای استفادهنشده پرسنل در نیمه اول سال و همچنین ذخیره مزایای پایان خدمت (سنوات) متناسب با عملکرد ۶ ماهه باید در حسابها شناسایی و ثبت شوند تا هزینه تولید یا خدمات نیمه اول کمنمایی نشود.
بخش دوم: کنترلهای داخلی عملیاتی، انبارگردانی میاندوره و انطباق بانکی
۱. راهنمای اجرایی انبارگردانی ۶ ماهه و مدیریت کسری و اضافی
کنترل موجودی کالا نه تنها ضامن بقای سرمایه در گردش است، بلکه مستقیمترین اثر را بر فرمول حیاتی بهای تمامشده کالای فروشرفته (COGS) دارد:
بهای تمامشده کالای فروشرفته = موجودی ابتدای دوره + خالص خریدها طی دوره - موجودی کالای پایان دوره
اگر موجودی کالای پایان دوره در نیمه سال واقعی نبوده و صرفاً مبتنی بر ماندههای ثبتشده در دفاتر کاردکس باشد، هرگونه خطای شمارش، سرقت، ضایعات یا فساد مواد اولیه میتواند سود ناخالص شرکت را به شکلی غیرواقعی متورم یا ناچیز نشان دهد.
مراحل استاندارد انبارگردانی میاندوره:
- صدور دستورالعمل انبارگردانی: تعیین تاریخ قطع ثبتها (Cut-off date)، متوقف کردن رسیدها و حوالههای انبار در طول عملیات شمارش فیزیکی.
- شمارش دو یا سه مرحلهای: شمارش توسط گروههای مستقل شمارشگر و ثبت در برگههای شمارش بدون درج موجودی سیستمی (شمارش کور).
- تطبیق کاردکس انبار و ثبت کسری یا اضافی انبار: در صورتی که مغایرتها ناشی از اشتباهات معمول انبارداری باشد، ثبتهای زیر اعمال میگردد:
در صورت کسری انبار:
حساب بدهکار: کسری و اضافی انبار (هزینه غیرعملیاتی)
حساب بستانکار: موجودی مواد و کالا

در صورت اضافی انبار:
حساب بدهکار: موجودی مواد و کالا
حساب بستانکار: کسری و اضافی انبار (سایر درآمدهای غیرعملیاتی)
۲. پالایش حسابهای دریافتنی، پرداختنی و مغایرتگیری بانکی (Bank Reconciliation)
یکی از پاشنهآشیلهای ممیزیهای مالیاتی، مغایرتهای نامشخص در حسابهای بانکی سازمان است. در پایان ۶ ماهه، دریافت صورتحساب رسمی بانک تا پایان آخرین روز کاری شهریور الزامی است. فرآیند تهیه صورت مغایرت بانکی شامل تطبیق موارد زیر است:
- چکهای صادره معوق (چکهایی که در دفاتر شرکت ثبت شده اما ذینفع هنوز به بانک ارائه نکرده است).
- وجوه بینراهی یا واریزیهای نامشخص (مبالغی که به حساب بانک واریز شده اما مدارک آن به واحد حسابداری نرسیده است).
- کارمزدهای بانکی و سود سپردهها که اسناد آن در دفاتر درج نشده است.
استفاده از سیستمهای نرمافزاری جزیرهای باعث طولانیشدن این فرآیندها و تشدید خطای انسانی میشود؛ حال آنکه استقرار یک نرم افزار حسابداری یکپارچه، امکان دریافت وبسرویسی یا اکسلی ریز تراکنشها و تطبیق خودکار اسناد حسابداری با صورتحساب بانکی را فراهم کرده و فرآیند مغایرتگیری را از چند روز به چند دقیقه کاهش میدهد.
۳. تاییدیه حسابهای فیمابین و اشخاص ثالث
نیمه سال بهترین فرصت برای ارسال «تاییدیه مانده حساب» برای مشتریان عمده، تامینکنندگان مواد اولیه و پیمانکاران طرف قرارداد است. هرگونه اختلاف حساب بر سر تخفیفات، مرجوعیها یا جریمههای تاخیر باید در شهریورماه شناسایی و حلوفصل شود تا از انباشت اختلافات میلیاردی در پایان اسفندماه جلوگیری گردد.
بخش سوم: الزامات سامانه مودیان، قوانین مالیاتی و تطبیق مودی با استانداردهای جاری
۱. اعتبارسنجی کارپوشه سامانه مودیان در پایان نیمه اول سال
با اجرای قانون پایانههای فروشگاهی و سامانه مودیان، دیگر حسابداری سنتی قادر به پاسخگویی به سازمان امور مالیاتی نیست. ممیزیهای سنتی جای خود را به کنترلهای سیستمی هوشمند دادهاند. در پایان دوره ۶ ماهه، تیم حسابداری موظف است اقدامات کلیدی زیر را به سرانجام برساند:
- تطبیق فاکتورهای فروش صادرشده: بررسی اینکه آیا تمام صورتحسابهای الکترونیکی صادرشده در سیستم داخلی شرکت ظرف مهلت مقرر قانونی به کارپوشه سامانه مودیان ارسال شده و وضعیت آنها «تاییدشده» است یا خیر.
- مدیریت صورتحسابهای ابطالی و اصلاحی: هرگونه برگشت از فروش یا تخفیف باید از طریق صدور صورتحساب الکترونیکی ارجاعی در سامانه مودیان اعمال شده باشد.
- کنترل کارپوشه خرید و تایید خریدهای تجاری: راستیآزمایی اینکه تامینکنندگان شما فاکتورها را به نام شرکت ثبت کرده باشند تا امکان بهرهمندی از «اعتبار مالیاتی ارزش افزوده» طبق ماده ۸ قانون دائمی مالیات بر ارزش افزوده سلب نشود.
| محور کنترلی در بستن ۶ ماهه | اقدام عملیاتی و پیشگیرانه | ریسک مالیاتی در صورت عدم انجام |
|---|---|---|
| تطابق درآمد دفاتر با کارپوشه مودیان | مقایسه گردش معین فروش با جمع فاکتورهای تاییدشده سامانه | محاسبه مالیات علیالراس یا جریمه عدم ثبت فروش (ماده ۲۲ قانون مودیان) |
| اعتبار ارزش افزوده خریدها | تطبیق کارپوشه خرید با اسناد پرداخت وجه و انبارداری | عدم پذیرش اعتبار ارزش افزوده و مطالبه مجدد مالیات به همراه جرایم سنگین |
| لیست مالیات حقوق کارکنان | تطبیق هزینههای حقوق معین با سامانه مالیات بر حقوق سازمان | جریمه عدم ارسال و مغایرت هزینههای پرسنلی در ممیزی عملکرد ماده ۱۰۶ |
| تطبیق تراکنشهای بانکی | شفافسازی واریزهای متفرقه به حسابهای تجاری متصل به مالیات | شناسایی درآمدهای کتمانشده و شمول مالیات و جرایم غیرقابل بخشش |
۲. شناسایی هزینههای غیرقابل قبول مالیاتی (مواد ۱۴۷ و ۱۴۸ ق.م.م)
در حسابداری میاندورهای، حسابدار مجرب نباید سود دفتری را عیناً به عنوان پایه محاسبه مالیات برآورد کند. مطابق مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم، هزینههایی که فاقد مدارک مثبته، خارج از حد متعارف یا بدون دریافت فاکتور رسمی معتبر و کد رهگیری بانکی هستند، باید به عنوان «هزینههای غیرقابل قبول» شناسایی و تفکیک شوند. این فرآیند باعث میشود که ذخیره مالیات بر درآمد ۶ ماهه به شکل واقعبینانه در صورت سود و زیان منظور شود.
بخش چهارم: تهیه صورتهای مالی اساسی، تحلیل نسبتها و نقشه راه ۶ ماهه دوم
۱. گامهای استخراج صورتهای مالی اساسی ۶ ماهه
پس از انجام کلیه ثبتهای اصلاحی، کنترلهای مقداری انبار و تاییدهای بانکی، تراز آزمایشی تعدیلشده استخراج میشود. از دل این تراز، سه صورت مالی کلیدی تنظیم میگردد:
الف) صورت سود و زیان میاندورهای (Income Statement)
این صورت مالی، درآمدها و هزینههای ۶ ماهه را به تفکیک عملیاتی و غیرعملیاتی منعکس کرده و سود ناخالص، سود عملیاتی و سود خالص قبل و بعد از کسر برآورد ذخیره مالیات را به نمایش میگذارد. نکته اساسی در این گزارش، مقایسه اقلام با دوره مشابه سال قبل (۶ ماهه اول سال گذشته) برای درک روند رشد یا نزول سازمان است.
ب) ترازنامه یا صورت وضعیت مالی (Balance Sheet)
نمایش ساختار داراییهای جاری و غیرجاری در برابر بدهیها و حقوق صاحبان سهام در پایان شهریورماه. در این گزارش، تغییرات سرمایه در گردش و نسبت بدهی به دارایی با وضوح بالا پایش میشود.
ج) صورت جریان وجوه نقد (Cash Flow Statement)
یکی از مرگبارترین اشتباهات مدیریتی، خلط مبحث «سودآوری» با «نقدینگی» است. ممکن است شرکتی در صورت سود و زیان ۶ ماهه سود چشمگیری را نشان دهد، اما به دلیل انباشت مطالبات وصولنشده یا خریدهای سنگین نقد، در ورطه بحران نقدینگی گرفتار باشد. صورت جریان وجوه نقد در سه بخش فعالیتهای عملیاتی، سرمایهگذاری و تامین مالی، چرخه واقعی ورود و خروج نقدینگی را آشکار میسازد.
۲. تحلیل نسبتهای مالی؛ تبدیل دادههای خام به هوش تجاری
صورتهای مالی بدون تحلیل نسبتها، صرفاً آرشیوی از اعداد هستند. هیئت مدیره و مدیران ارشد مالی باید در پایان دوره میاندورهای، نسبتهای زیر را کالبدشکافی کنند:
- نسبت جاری (Current Ratio): تقسیم داراییهای جاری بر بدهیهای جاری. این نسبت توانایی سازمان در ایفای تعهدات کوتاهمدت در نیمه دوم سال را نشان میدهد. رقم زیر ۱ هشداری جدی برای بحران نقدینگی است.
- دوره وصول مطالبات (DSO): متوسط روزهایی که طول میکشد تا فروشهای نسیه به وجه نقد تبدیل شوند. افزایش این نسبت در نیمه اول نشاندهنده ناکارآمدی سیاستهای اعتباری یا ضعف در وصول است.
- حاشیه سود عملیاتی (Operating Profit Margin): نسبت سود عملیاتی به کل درآمد خالص فروش. کاهش این نسبت زنگ خطری در خصوص افزایش بیرویه هزینههای سربار، اداری یا افزایش کنترلنشده قیمت تمامشده خدمات و کالاهاست.
۳. استقرار سیستمهای یکپارچه و بهینهسازی فرآیندها
بستن حسابها در بنگاههای اقتصادی امروزی با حجم هزاران تراکنش روزانه، بدون اتکا به معماری سیستمهای متمرکز اطلاعاتی ناممکن است. استفاده از شیوههای سنتی، بستن حسابهای ۶ ماهه را تا ماههای آبان یا آذر به تاخیر میاندازد؛ زمانی که اطلاعات منقضی شده و دیگر ارزشی برای تصمیمگیری ندارند. سازمانهایی که فرآیندهای مالی چابک دارند، از قابلیتهای اتوماسیون و ابزارهای هوشمند نرمافزاری بهره میبرند.
در صورتی که سازمان شما با پیچیدگیهای استقرار کدینگهای حسابداری متناسب با استاندارد ۲۲، تطابق با الزامات مالیاتی جدید، یا راهاندازی فرآیندهای بستن حسابهای میاندورهای روبروست، مشاوره و همراهی متخصصان باتجربه ضروری است. میتوانید برای بازطراحی زیرساخت مالی و بهرهگیری از راهکارهای نرمافزاری جامع از تجارب کارشناسان ساماسیستم برای ارتقای سلامت و انضباط مالی سازمان خود بهرهمند شوید.
نتیجهگیری: تبدیل چالش بستن میاندوره به مزیت رقابتی
بستن حسابهای میاندورهای ۶ ماهه نباید به عنوان یک تشریفات اداری غیرضروری یا باری سنگین بر دوش دپارتمان حسابداری تلقی شود. این فرآیند، استراتژیکترین ممیزی داخلی داوطلبانه سازمان است که به رهبران کسبوکار اجازه میدهد تصویر واقعی سلامت مالی بنگاه را در میانه میدان مشاهده کنند، انحرافات بودجهای را بیابند، نواقص اسناد مثبته و کارپوشههای مالیاتی را برطرف سازند و با اتخاذ تصمیمات اصلاحی شجاعانه، نیمه دوم سال مالی را با اطمینان کامل به سوی اهداف سودآوری هدایت نمایند.
 راهنمای جامع ثبت فروش ضایعات تولید در سامانه مودیان و مالیات بر ارزش افزوده
 راهنمای جامع ارسال صورتحساب خدمات به سامانه مودیان
 پیشدریافت، علیالحساب و درآمد تحققنیافته| اشتباهات رایج حسابداری در ۱۴۰۵
 راهنمای جامع صدور صورتحساب الکترونیکی نوع ۲ در سامانه مودیان برای کسبوکارهای خدماتی
 تحول دیجیتال در حسابداری و مالیات ایران| راهنمای جامع برای کسبوکارهای خدماتی
 راهنمای گواهی ماده ۱۸۶| مهلت شهریور و مدارک موردنیاز
 راهنمای جامع محاسبه بهای تمامشده کالای وارداتی در سال ۱۴۰۵| فرآیند ثبت، ترخیص، بیمه و تسعیر ارز
 راهنمای جامع صدور فاکتور دورهای خودکار با نرمافزار حسابداری خدمات
 راهنمای رفع خطای عدم تطابق مبالغ ارزی در سامانه مودیان
 راهنمای جامع و تخصصی ثبت درآمد املاک و اجاره (ماده ۸۰) در سامانه مودیان
 راهنمای استفاده از هوش مصنوعی برای خودکارسازی ثبت اسناد حسابداری
 راهنمای هزینههای ارزی در صورتحسابهای الکترونیکی| اصلاحیه ۱۴۰۵
 راهنمای جامع انتخاب بهترین نرمافزار حسابداری خدماتی| تحلیل و مقایسه ۵ راهکار برتر بازار
 راهنمای جامع و فنی انتقال اعتبار مالیاتی ارزش افزوده خریدار به دوره بعد
 راهنمای جامع بستن حسابهای پروژهای شرکتهای خدماتی در پایان تابستان
