راهنمای هزینههای ارزی در صورتحسابهای الکترونیکی| اصلاحیه ۱۴۰۵
با استقرار فراگیر نظام صورتحساب الکترونیکی سامانه مودیان و ابلاغ اصلاحیههای اجرایی سال ۱۴۰۵، مدیریت مالی و مالیاتی تراکنشهای ارزی وارد مرحلهای از تقاطع دادهای و نظارت سیستمی شده است. شرکتهای بازرگانی، صادرکنندگان کالا و خدمات فنی و مهندسی، پیمانکاران بینالمللی و شرکتهایی که اقدام به خرید لایسنس، خدمات ابری و ابزارهای خارجی مینمایند، تحت پایش همزمان سازمان امور مالیاتی، بانک مرکزی و گمرک قرار گرفتهاند. کوچکترین مغایرت میان نرخ برابری ارز در صورتحساب با نرخ ثبتشده در حوالههای رسمی میتواند به جرایم عدم صدور صورتحساب استاندارد و غیرقابلقبول شناخته شدن هزینههای ارزی بینجامد.
در این راهنمای جامع، تمام ضوابط مالیاتی، استانداردهای حسابداری ملی و بینالمللی و قواعد سامانه مودیان در چهار بخش تخصصی با رویکردی کاملاً اجرایی تحلیل شده است تا مدیران مالی، مشاوران مالیاتی و حسابداران بتوانند فرآیندهای مالی ارزی را بر اساس آخرین تغییرات قانونی پیکربندی نمایند.
بخش اول: مبانی قانونی، نرخهای ارز معتبر و تحولات اصلاحیههای ۱۴۰۵
۱. ضرورت انطباق سیستمی در نظام مالیاتی جدید
پیش از اجرای قانون پایانههای فروشگاهی و سامانه مودیان، حسابداری تراکنشهای ارزی مبتنی بر ثبت دفاتر سنتی و ارائه اسناد تسعیر در زمان رسیدگی ممیزی سالانه بود. اما اصلاحیههای ۱۴۰۵ سامانههای نظارتی را به یکدیگر متصل کردهاند؛ بدین معنا که سامانه مودیان بهصورت خودکار نرخ و مبالغ مندرج در صورتحسابهای ارزی را با پایگاههای دادهای سامانه نظارت ارز (سنا)، سامانه معاملات نیما، سامانه بازار ارز توافقی (ETS) و سامانه جامع تجارت تطبیق میدهد. هرگونه مغایرت زمانی یا ریالی به عنوان هشدار ریسک مالیاتی برای ممیزان ثبت خواهد شد.
۲. نرخهای ارز رسمی و مبنای قانونی آنها در صورتحساب الکترونیکی
ثبت صحیح هزینه یا درآمد ارزی مستلزم تعیین دقیق نرخ برابری مورد تایید رسیدگی مالیاتی است:
- نرخ میانگین موزون حواله سنا (سامانه نظارت ارز): برای تسویه واردات کالا، پرداخت هزینههای خدمات مهندسی و مشاورهای خارجی و قراردادهای منعقد شده در بستر شبکه بانکی کشور، نرخ حواله سنا در تاریخ صدور صورتحساب یا تحقق معامله مبنای رسمی تسعیر اولیه است.
- نرخ نیما (بازار معاملات الکترونیکی ارز): شرکتهای صادرکننده که ملزم به بازگشت ارز حاصل از صادرات به چرخه تجاری کشور هستند، ثبت درآمدهای صادراتی و هزینههای مترتب بر بازگشت ارز را بر مبنای نرخ قطعی معامله در سامانه نیما انجام میدهند.
- سامانه بازار ارز توافقی (ETS): برای تأمین ارز از طریق بازار ارز توافقی بانک مرکزی، نرخ ثبتشده در برگه تسویه ETS به عنوان مستند متقن نرخ تسعیر در سامانه مودیان پذیرفته میشود.
۳. تاریخ ملاک تسعیر و نقش نرمافزار
مدیریت همزمان چند ارز و تطبیق لحظهای آن با فاکتورهای سامانه مودیان مستلزم بهکارگیری یک نرم افزار حسابداری خدماتی مجهز به ماژول چندارزی و امکان صدور مستقیم فاکتور به سامانه مودیان است تا ریسک ثبت اشتباه به حداقل برسد.
بخش دوم: ساختار الگوهای ارزی و صادراتی صورتحساب در سامانه مودیان
۱. مشخصات فنی الگوی صورتحساب ارزی
در سامانه مودیان، الگوهای ارزی دارای فیلدهای فنی الزامی ویژهای هستند که در فاکتورهای ریالی عادی دیده نمیشوند:
- کد بینالمللی ارز (ISO 4217): درج کدهای سهحرفی استاندارد مانند USD, EUR.
- نرخ برابری ارز با ریال: ضریب برابری هر واحد ارز بر اساس ریال رسمی در روز صدور.
- معادل ریالی پایه: حاصلضرب مبلغ ارزی در نرخ برابری که مبنای تراز فاکتور خواهد بود.
۲. نحوه ثبت و تایید فاکتور هزینههای ارزی واردات
هنگامی که شرکتی اقدام به واردات تجهیزات، مواد اولیه یا خرید خدمات خارجی میکند، واردکننده باید مدارک اظهارنامه گمرکی (پروانه واردات)، فیشهای پرداخت ارزش افزوده گمرکی و اسناد ثبت سفارش را به عنوان پشتوانه هزینه در کارتابل مالیاتی خود نگهداری کرده و معادل ریالی ترخیص را در دفاتر منعکس سازد. استفاده از یک نرم افزار حسابداری استاندارد که پروتکلهای بهروزشده مودیان را در هسته پردازش اسناد خود دارد، تضمین میکند که دادههای ارزی با خطای تبدیل ریالی به کارتابل سازمان ارسال نشوند.
بخش سوم: استاندارد ۱۶ حسابداری ایران (IAS 21) و صدور اسناد حسابداری تسعیر ارز
۱. اصول بنیادین استاندارد ۱۶ حسابداری
استاندارد ۱۶ حسابداری ایران با عنوان «آثار تغییر در نرخ ارز» (منطبق با مفاهیم IAS 21 بینالمللی)، تفکیک دقیقی میان اقلام پولی و غیرپولی قائل است. اقلام پولی باید در پایان هر دوره مالی یا در زمان تسویه بر مبنای نرخ ارز پایانی تجدید ارزیابی شوند، اما داراییهای ثابت و موجودیها در تاریخ تحصیل به نرخ همان روز ثبت شده و پس از آن بازتسعیر نمیشوند.
۲. نمونه سند حسابداری خرید و تسویه هزینه ارزی
فرض کنید شرکتی خدمات مشاورهای به مبلغ ۲۰,۰۰۰ یورو دریافت کرده است (نرخ سنا: ۶۰,۰۰۰ تومان). ثبت سند به شرح زیر است:
بدهکار: هزینه مشاوره و خدمات فنی ......... ۱,۲۰۰,۰۰۰,۰۰۰ تومان
بستانکار: حسابهای پرداختنی تجاری (۲۰,۰۰۰ یورو) ......... ۱,۲۰۰,۰۰۰,۰۰۰ تومان
بخش چهارم: خطرات ممیزی مالیاتی و راهکارهای پیشگیرانه ثبت بدون مغایرت
اشتباهاتی نظیر ثبت نرخ توافقی صرافی بدون مستند بانکی، محاسبه ارزش افزوده به واحد پول خارجی (که باید ریالی باشد) و عدم بازتسعیر ماندههای ارزی پایان سال، میتواند منجر به جرایم کتمان درآمد شود.
برای پیکربندی دقیق سیستمهای چندارزی، ایجاد گردش اسناد انطباقی و پیشگیری از جرایم مالیاتی، مشورت با کارشناسان ساماسیستم زمینه استقرار بهینه زیرساختهای مالی را فراهم میسازد.
 راهنمای جامع ثبت فروش ضایعات تولید در سامانه مودیان و مالیات بر ارزش افزوده
 فروش نسیه در سامانه مودیان| راهنمای جامع ثبت، حسابداری و مدیریت مطالبات در سال ۱۴۰۵
 راهنمای جامع ارسال صورتحساب خدمات به سامانه مودیان
 پیشدریافت، علیالحساب و درآمد تحققنیافته| اشتباهات رایج حسابداری در ۱۴۰۵
 تحول دیجیتال در حسابداری و مالیات ایران| راهنمای جامع برای کسبوکارهای خدماتی
 راهنمای جامع صدور صورتحساب الکترونیکی نوع ۲ در سامانه مودیان برای کسبوکارهای خدماتی
 راهنمای گواهی ماده ۱۸۶| مهلت شهریور و مدارک موردنیاز
 راهنمای جامع حسابداری قراردادهای خدماتی چندماهه| سازوکار فنی شناسایی درآمد ماهانه و تکالیف مالیاتی ۱۴۰۵
 راهنمای جامع محاسبه بهای تمامشده کالای وارداتی در سال ۱۴۰۵| فرآیند ثبت، ترخیص، بیمه و تسعیر ارز
 راهنمای جامع صدور فاکتور دورهای خودکار با نرمافزار حسابداری خدمات
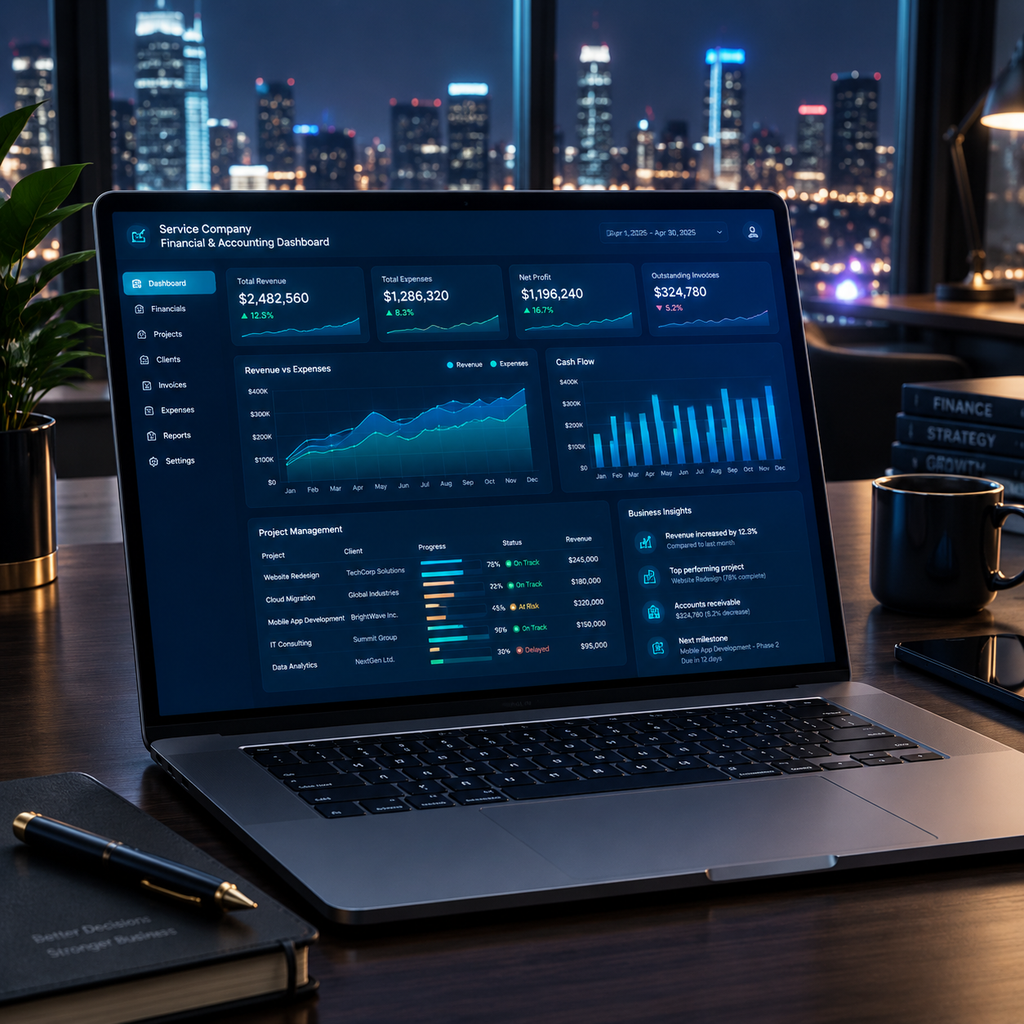 راهنمای جامع انتخاب بهترین نرمافزار حسابداری خدماتی| تحلیل و مقایسه ۵ راهکار برتر بازار
 راهنمای رفع خطای عدم تطابق مبالغ ارزی در سامانه مودیان
 راهنمای جامع و فنی انتقال اعتبار مالیاتی ارزش افزوده خریدار به دوره بعد
 راهنمای جامع بستن حسابهای پروژهای شرکتهای خدماتی در پایان تابستان
 راهنمای جامع و تخصصی ثبت درآمد املاک و اجاره (ماده ۸۰) در سامانه مودیان
